Domain winch.de kaufen?
Wir ziehen mit dem Projekt
winch.de um.
Sind Sie am Kauf der Domain
winch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain winch.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **

Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **


Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
Wie hoch kann ein Kran Lasten heben und transportieren?
Ein Kran kann Lasten je nach Typ und Größe bis zu mehreren hundert Tonnen heben und transportieren. Die maximale Traglast hängt von der Tragfähigkeit des Krans ab. Es ist wichtig, die Traglast eines Krans nicht zu überschreiten, um Unfälle zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Steuerliche Abschreibung und Standortattraktivität, Taschenbuch von Andreas Oestreicher,Christoph Spengel, Nomos, 978-3-8329-0085-4Steuerliche Abschreibung Und Standortattraktivität, Taschenbuch Von Andreas Oestreicher,christoph Spengel, Nomos, 978-3-8329-0085-4, Seitenanzahl: 16130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
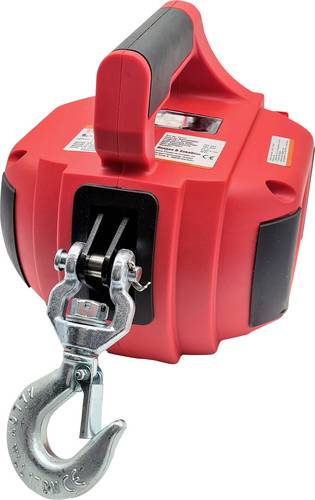
Berger & Schröter Seilwinde 31717 Zugkraft (stehend)=225kg Antrieb über AkkuschrauberDie mobile, universelle Seilwinde eignet sich perfekt für den Betrieb mit einem Akkuschrauber (mindestens 4 Nm) oder einer Bohrmaschine (beide nicht im Lieferumfang enthalten). Mit einer beeindruckenden Zugkraft von bis zu 225 kg und einem ca. 12 Meter langen Seil (4 mm Durchmesser) inklusive praktischem Fixierhaken, ist sie vielseitig einsetzbar. Die kompakte Bauweise mit den Maßen von ca. 39 x 20 x 23 cm und einem Gewicht von etwa 5,7 kg ermöglicht eine einfache Handhabung. Die Seilgeschwindigkeit beträgt je nach verwendeter Maschine ca. 1 m/min und sorgt für effizientes Arbeiten.148,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
Berger & Schröter Spillwinde power winch/GX35TST4 Zugkraft (rollend)=1kg Antrieb über BenzinmotorLeichte und transportable Motor-Spillwinde mit Original Honda Motor GX35 neue Generation. Die Spillwinde ist universell einsetzbar und zieht mit einer gleichbleibenden Zugkraft von bis zu 1.000 kg alles wie z.B. Boote, Holz, Fahrzeuge uvm. Mit einer Umlenkrolle (nicht im Lieferumfang) verdoppeln sie die Zugkraft. Eine Seilstärke min. 8 mm, max. 10 mm, min 2.500 kg Bruchlast wird benötigt (nicht im Lieferumfang). Die Spillwinde wurde entwickelt um ein Seil zu ziehen, das rotierende Spill erzeugt die Zugkraft. Mit ihrer Hand steuern und führen sie das Seil. Techn. Daten: Luftgekühlter Honda GX 35, Der weltweit erste um 360° neigbare 4-Takt-Motor, für die lageunabhängige Nutzung, die OHC Bauform mit wartungsfreiem geräuscharmen Steuerriemen macht die Motoren kompakter und leichter, Leichtstart und ausgezeichnete Beschleunigungswerte, hochwertige Materialien und speziell angefertigte Komponenten gewährleisten eine zuverlässige Langzeitnutzen, die Motoren halten die strengsten Abgasvorschriften ein, niedriger Kraftstoff- und Ölverbrauch. 1-Zylinder 4-Takt OHC Benzinmotor, 35,8 cm³/ 1,0 kw/1,36 PS Übersetzungsverhältis 220:1, ca. Tankinhalt 0,63 l, Drehmoment 1,6 Nm bei 5000U/min, Seilgröße min. 8mm, max. 10mm Polyester, Abmessung ca. 30cm(H) x 38cm(L) x 30cm(D), Zugkraft bis max. 1.000 kg, Gewicht nur ca. 9 kg, Zuggeschwindigkeit 9,5 m/min bis 6,7 m/min.899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
-
Wie hoch kann ein Kran Lasten heben und transportieren?
Ein Kran kann Lasten je nach Typ und Größe bis zu mehreren hundert Tonnen heben und transportieren. Die maximale Traglast hängt von der Tragfähigkeit des Krans ab. Es ist wichtig, die Traglast eines Krans nicht zu überschreiten, um Unfälle zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.